Artykuł sponsorowany
Jak rozpoznać, że po pierwszej wypłacie brakuje jeszcze podstaw do dopłaty
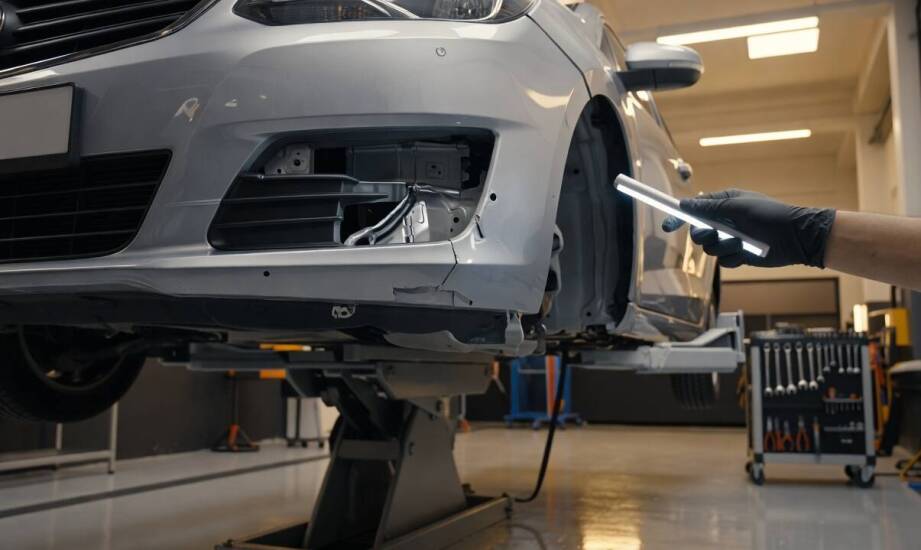
Poszkodowany w kolizji drogowej otrzymuje od ubezpieczyciela decyzję o wypłacie odszkodowania z OC sprawcy, która z założenia ma zrekompensować poniesione straty. Kiedy jednak po kilku tygodniach warsztat przedstawia rzeczywistą wycenę naprawy, nierzadko okazuje się, że przekazana kwota nie pozwala na pełne przywrócenie pojazdu do stanu sprzed zdarzenia. Różnica ta wynika zazwyczaj z faktu, że część faktycznych uszkodzeń nie została w ogóle ujęta w początkowej dokumentacji. Zdarza się również, że zakład ubezpieczeń przyjmuje stawki za materiały i robociznę, które są nieadekwatne do realiów rynkowych, przez co wyliczona suma nie wystarcza na sfinansowanie profesjonalnej usługi.
Różnica między korektą kosztorysu a udowodnieniem dodatkowego uszczerbku
Zwykła zmiana wyceny dotyczy błędów popełnionych na etapie sporządzania pierwszego dokumentu. Praktyka pokazuje, że ubezpieczyciele często przyjmują zaniżone stawki za roboczogodzinę, kalkulując je na poziomie 50-70 złotych, podczas gdy rynkowe ceny w warsztatach oscylują wokół 120-180 złotych. Wyceny uwzględniają także najtańsze części alternatywne zamiast elementów oryginalnych oraz wprowadzają potrącenia amortyzacyjne. W takich sytuacjach Dopłaty do odszkodowań stanowią wyłącznie korektę wcześniejszej wypłaty po stwierdzeniu merytorycznego błędu, a nie odrębne nowe roszczenie. Podstawą prawną tych działań jest artykuł 363 Kodeksu cywilnego, który jasno określa, że świadczenie powinno zostać ustalone według cen z daty jego ustalenia i w pełni przywrócić stan poprzedni.
Odmiennie traktuje się sytuacje, w których po wstępnej decyzji finansowej i rozpoczęciu naprawy ujawniają się głęboko ukryte uszkodzenia pojazdu lub dalsze następstwa zdrowotne. Taki stan rzeczy wymaga formalnego udowodnienia ścisłego związku przyczynowo-skutkowego między pierwotnym wypadkiem a nowo odkrytymi elementami. Korekta kosztorysu polega na analizie istniejących akt i porównaniu cyfr, natomiast rozszerzone roszczenie wymusza dostarczenie zupełnie nowej dokumentacji technicznej, specjalistycznych opinii rzeczoznawców czy też wyników dodatkowych badań medycznych.
Wybór między samodzielnym dochodzeniem a przekazaniem roszczenia
Decyzja o indywidualnym prowadzeniu sprawy zależy od kompletności zgromadzonej dokumentacji oraz cierpliwości wymaganej do przejścia przez sformalizowane procedury. Poszkodowany musi dysponować pełną decyzją towarzystwa ubezpieczeniowego, kosztorysem, rachunkami za naprawę oraz ewentualnymi opiniami niezależnych ekspertów. Niezadowolenie z wysokości wypłaty wyraża się poprzez odwołanie, które w świetle przepisów prawa finansowego stanowi reklamację. Ubezpieczyciel ma 30 dni na rozpatrzenie takiego pisma, przy czym w sprawach wymagających pozyskania dodatkowych wiadomości termin ten może ulec wydłużeniu do maksymalnie 60 dni. Podstawowy termin przedawnienia roszczeń o naprawienie szkody wynosi trzy lata od dnia, w którym osoba dowiaduje się o szkodzie i sprawcy. Istnieją jednak od tej zasady istotne wyjątki. Jeśli szkoda wynikła ze zbrodni lub występku, roszczenie przedawnia się z upływem dwudziestu lat od dnia popełnienia przestępstwa, niezależnie od tego, kiedy poszkodowany poznał skutki zdarzenia.
Specyfika spraw pracowniczych i rolniczych sprawia, że braki w wypłatach częściej wynikają z później ujawnionych skutków medycznych niż z samych wyliczeń majątkowych. Jednorazowe świadczenie wypłacane przez Zakład Ubezpieczeń Społecznych lub Kasę Rolniczego Ubezpieczenia Społecznego ma charakter wyłącznie ryczałtowy. Instytucje te opierają kalkulacje na orzeczonym procencie stałego uszczerbku na zdrowiu. Gdy po pewnym czasie następuje pogorszenie stanu fizycznego lub pojawia się konieczność długotrwałej rehabilitacji, wyczerpuje to pierwotną kwotę. Wtedy poszkodowany dochodzi uzupełniających środków bezpośrednio od pracodawcy lub z polisy OC rolnika, opierając się na przepisach prawa cywilnego. Kluczowym czynnikiem staje się wówczas skrupulatne gromadzenie historii choroby przez wiele miesięcy.
Właściwa ocena zebranego materiału dowodowego pozwala zweryfikować realne podstawy do uzyskania uzupełniających środków. D&G Spółka z o.o., operująca z Milicza pod marką Contra Odszkodowania, zajmuje się analizą akt powypadkowych i wyliczaniem niedoszacowanych kosztorysów z polis komunikacyjnych, pracowniczych oraz rolniczych. Baza wiedzy zgromadzona w toku kilkunastu tysięcy spraw umożliwia identyfikację konkretnych luk w decyzjach wydawanych przez ubezpieczycieli.
Ubieganie się o rewizję stanowiska zakładu ubezpieczeń przynosi zamierzony skutek wtedy, gdy żądanie opiera się na udokumentowanych brakach w pierwotnej kalkulacji. Dotyczy to przede wszystkim pominiętych części, zaniżonych wartości rynkowych materiałów lub wyraźnego pogorszenia stanu zdrowia, które nie mogło zostać przewidziane w dniu pierwszej komisji. Ogólne przeświadczenie poszkodowanego o krzywdzącej wycenie, które nie znajduje poparcia w konkretnych wyliczeniach, rachunkach ani opiniach specjalistów, nie wyczerpuje wymogów formalnych. Precyzyjne sformułowanie zarzutów względem decyzji stanowi fundament całego procesu.
Kategorie artykułów
Polecane artykuły
Denimowy komplet damski jako gotowa baza stylizacji: kiedy działa, a kiedy lepiej go rozdzielić
Ukryta deszczownica w łazience — jak dopasować rozmiar, kształt i wykończenie do kabiny
Jak kolor i fason sukni budują spójną elegancję mamy i teściowej na weselu